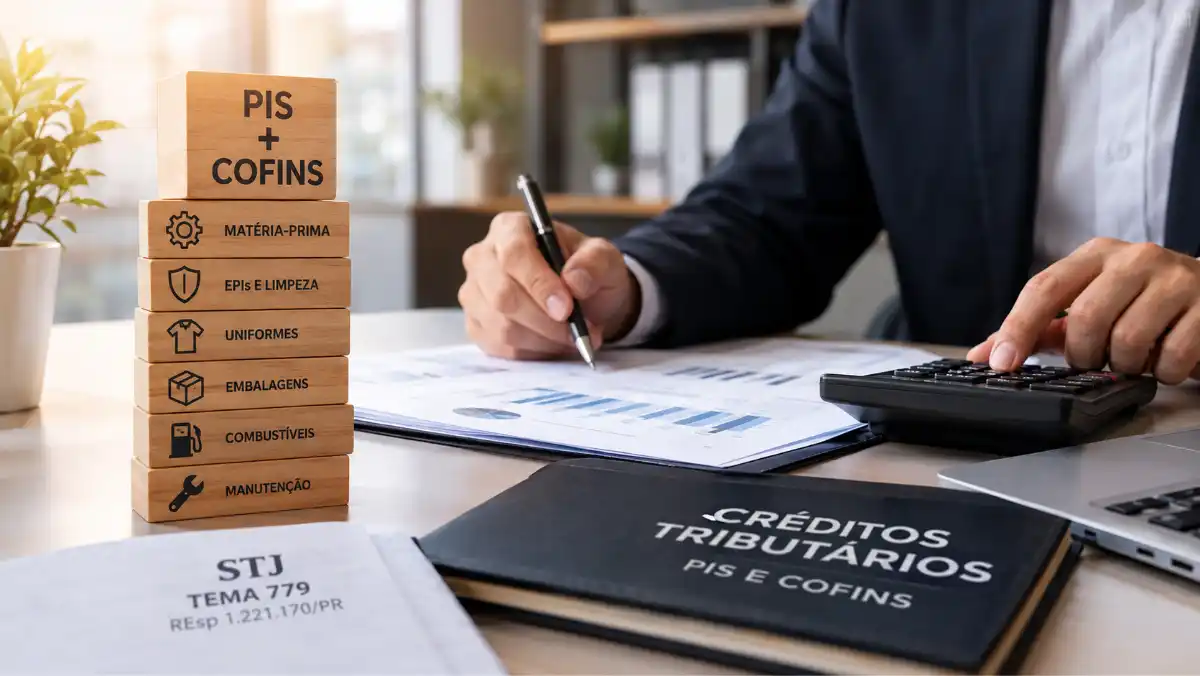
Créditos de PIS e COFINS: se a sua empresa apura esses tributos pelo regime não cumulativo, modelo obrigatório, em regra, para quem está no Lucro Real, você tem o direito de descontar créditos sobre diversos custos e despesas essenciais da sua atividade. Contudo, grande parte das empresas aproveita apenas os créditos mais óbvios, como a matéria-prima, e deixa passar diversos outros gastos legítimos que também geram direito ao benefício fiscal.
O Conceito Amplo de “Insumo” Definido pelo STJ
Durante anos, o Fisco defendeu um conceito bastante restrito de insumo, limitando as empresas no aproveitamento dos créditos. No entanto, o Superior Tribunal de Justiça (STJ) pacificou essa discussão no julgamento do REsp 1.221.170/PR (Tema 779 dos recursos repetitivos).
O STJ estabeleceu que o conceito de insumo deve ser aferido à luz dos critérios de essencialidade ou relevância. Em outras palavras, o contribuinte pode creditar-se de tudo o que for indispensável ou importante para o desenvolvimento da sua atividade econômica, independentemente de o item integrar fisicamente o produto final.
Exemplos de Itens Frequentemente Esquecidos na Apuração
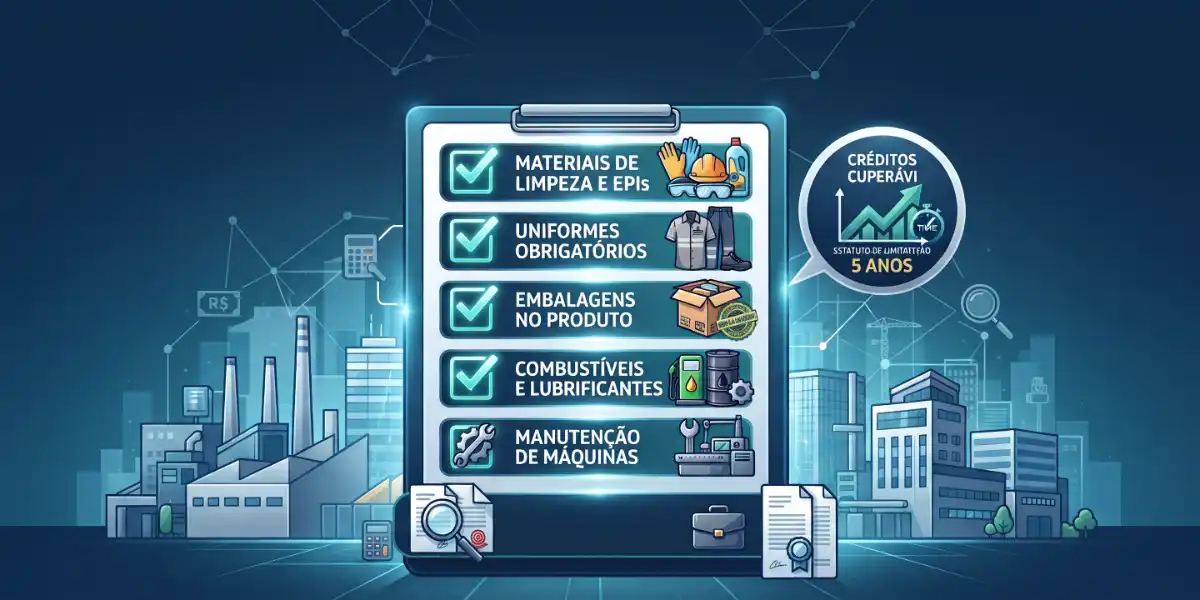
Dependendo do seu setor de atuação, diversos custos operacionais geram direito a crédito. Entre eles, destacamos:
- Materiais de limpeza e equipamentos de proteção individual (EPIs) aplicados na produção;
- Uniformes exigidos obrigatoriamente para o exercício da atividade profissional;
- Embalagens utilizadas de forma integrada no processo produtivo ou na prestação do serviço;
- Combustíveis e lubrificantes empregados diretamente na atividade-fim;
- Serviços de manutenção preventiva e corretiva de máquinas e equipamentos de produção.
Lembre-se: cada um desses itens exige a comprovação técnica de sua essencialidade ou relevância para o modelo de negócio específico da sua empresa, demanda que requer análise individualizada.
O Limite da Rotina Contábil Mensal
Na rotina mensal, o departamento contábil geralmente aplica os créditos mais evidentes e consolidados. A aplicação efetiva do conceito amplo de insumo exige um trabalho jurídico-tributário adicional e profundo, que compreende:
- Mapear integralmente os custos e despesas operacionais da atividade;
- Avaliar, item a item, o grau de essencialidade ou relevância para o processo produtivo ou de serviços;
- Recalcular e resgatar os créditos não aproveitados nos últimos 5 anos.
O Custo de Ocultar Créditos: O que Acontece na Sua Empresa?
Sem essa revisão minuciosa e estratégica, a sua empresa pode estar, neste exato momento:
- Deixando de aproveitar créditos de PIS e COFINS legítimos;
- Pagando tributos federais sobre uma base de cálculo superior à devida;
- Perdendo, mês a mês, valores expressivos que poderiam ser recuperados dentro do prazo legal quinquenal.
Créditos de PIS e COFINS: Próximos Passos
O entendimento consolidado pelo STJ abriu espaço para que indústrias e prestadores de serviços revisem sua apuração e identifiquem créditos tributários significativos. Como cada situação depende da atividade econômica e da natureza dos custos envolvidos, a Ferrez Advocacia realiza essa avaliação de forma individualizada, sem custo inicial e com total sigilo.
Nosso Compromisso com a Segurança Jurídica
A atuação da Ferrez Advocacia fundamenta-se estritamente na legalidade, na ética profissional e na segurança jurídica, rechaçando qualquer prática irregular ou contrária à legislação vigente.
